Pohled na finanční zprávy a míru zadlužení globálních automobilových společností: čínští výrobci automobilů jsou stabilnější!
Konkurence na čínském automobilovém trhu je bezprecedentní, jaká je tedy finanční situace jednotlivých automobilek? Kdo je na tom lépe, čínští výrobci automobilů, nebo mezinárodní výrobci automobilů?
Za prvé. Pokud jde o míru zadlužení vůči aktivům, čínští výrobci automobilů jsou obecně pod úrovní předních mezinárodních výrobců automobilů
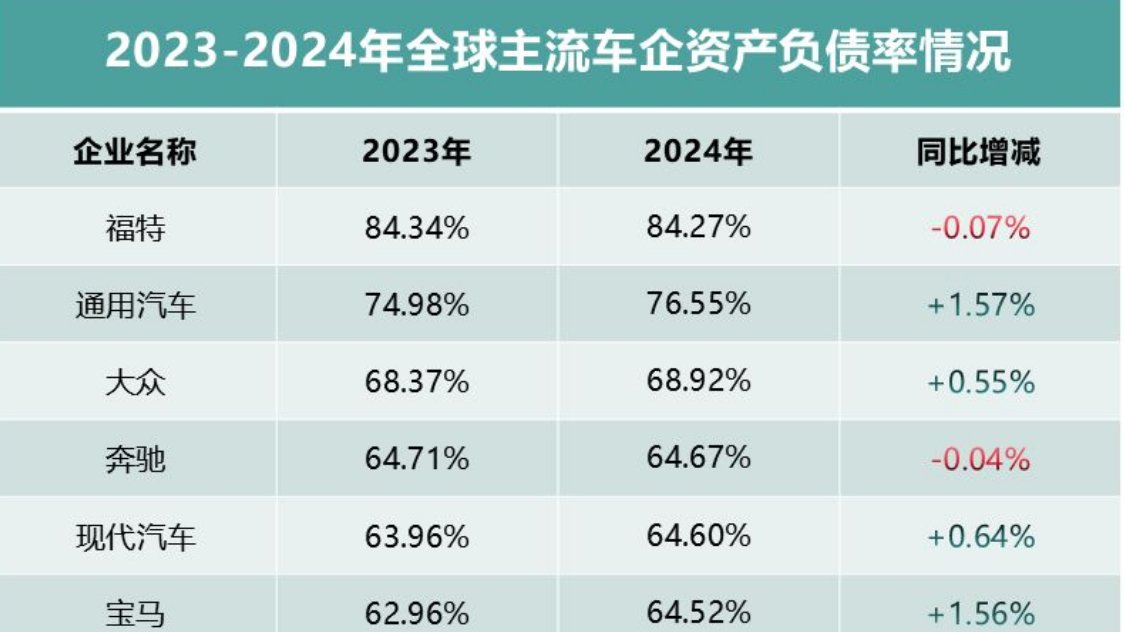
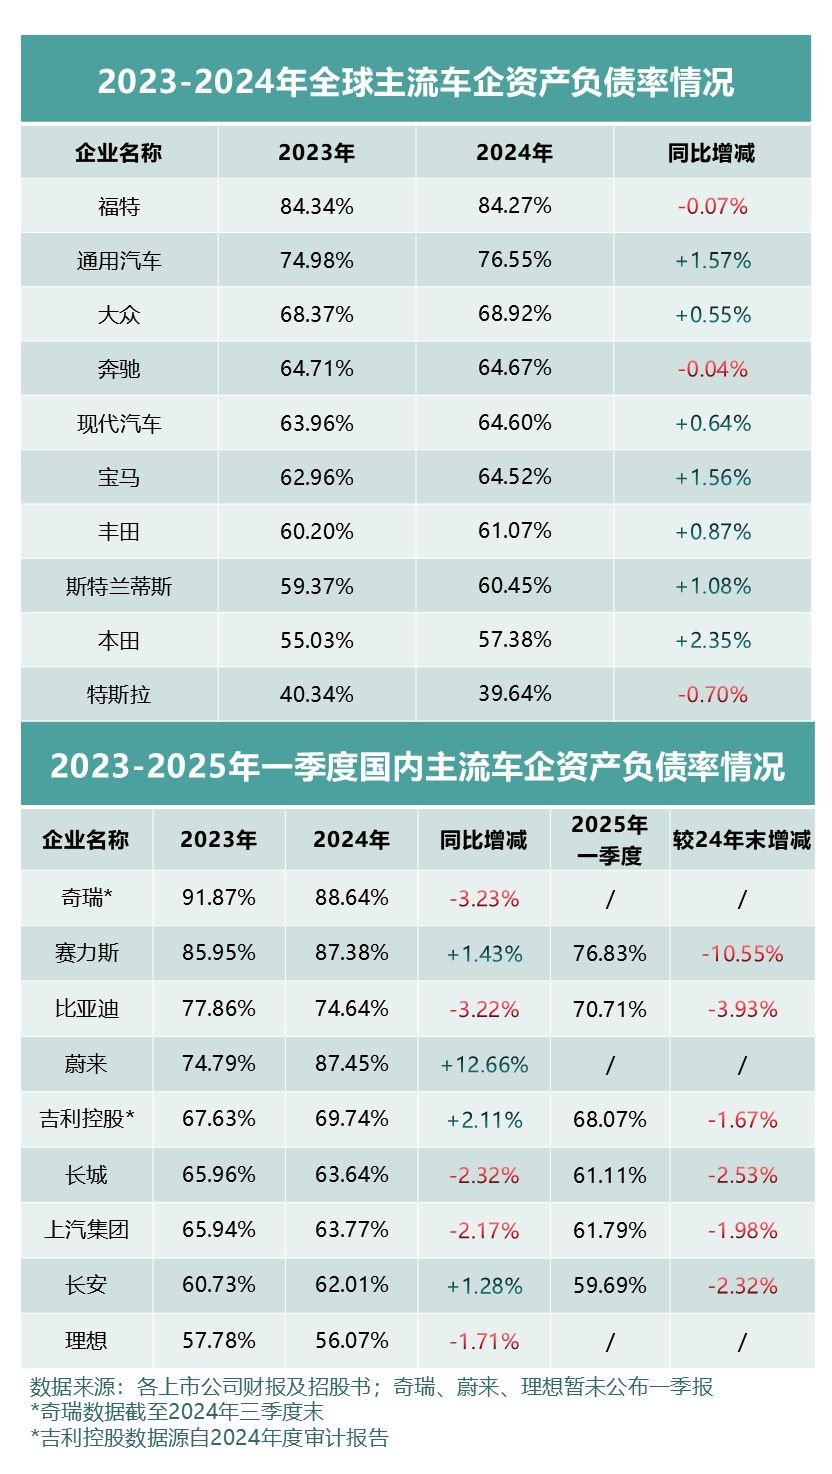
Jako specifické odvětví s dlouhým průmyslovým řetězcem a dlouhým vývojovým cyklem produktů je vysoká míra zadlužení společným rysem globálních výrobců automobilů, přičemž celkové závazky jsou úměrné velikosti podniku a jeho tržbám. Z následující tabulky lze vidět: v roce 2024 byla míra zadlužení Fordu 84,27 %, General Motors 76,55 %; u domácích výrobců automobilů byla v roce 2024 míra zadlužení Chery 88,64 % (ke konci třetího čtvrtletí), Nio 87,45 %, Seres 87,38 %, tyto společnosti se tedy nacházejí na relativně vyšší úrovni.
Celkově vzato, u společností jako Volkswagen, Mercedes-Benz, Hyundai, BMW, včetně domácích BYD, Geely, SAIC, Great Wall, Changan a dalších, je míra zadlužení vůči aktivům rovněž nad 60 %.
Z hlediska trendu je však pokles míry zadlužení domácích výrobců automobilů velmi zřetelný. U domácích výrobců automobilů, kteří již zveřejnili výsledky za první čtvrtletí roku 2025, BYD již klesl na 70,7 %, za posledního půl roku míra zadlužení klesla téměř o sedm procentních bodů a v letošním roce velmi pravděpodobně klesne na úroveň začínající „6“.
Za druhé. Struktura závazků je odlišná, provozní tlak je velmi rozdílný
Celkově vzato jsou čínští výrobci automobilů ve srovnání s předními mezinárodními výrobci automobilů konzervativnější ve finančním řízení.
Ke konci roku 2024 měla skupina Volkswagen tržby 2,5 bilionu jüanů a celkové závazky 3,4 bilionu jüanů; Toyota měla tržby 2,2 bilionu jüanů a celkové závazky 2,7 bilionu jüanů; Ford měl tržby 1,3 bilionu jüanů a celkové závazky 1,7 bilionu jüanů. V zásadě jsou celkové závazky mezinárodních výrobců automobilů obecně o 20–30 % vyšší než jejich celkové tržby.
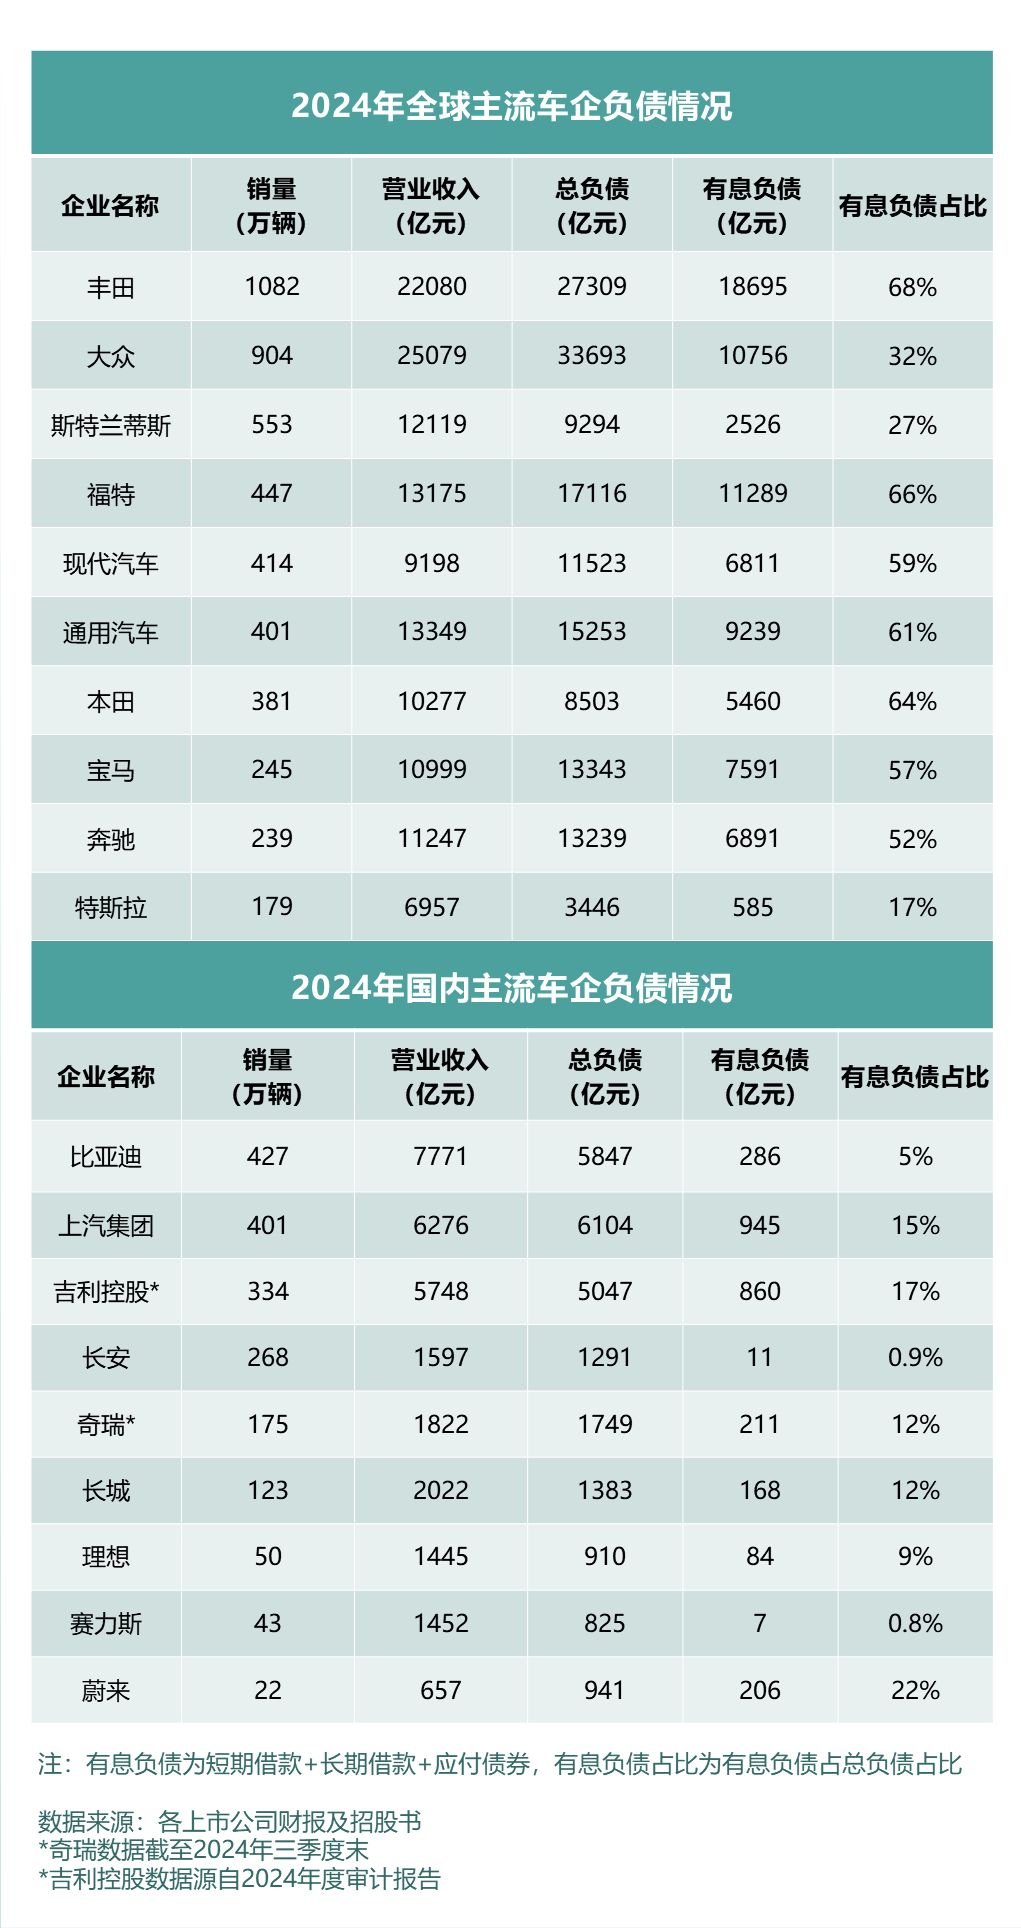
Mezi čínskými výrobci automobilů: BYD měl tržby 777,1 miliardy jüanů a celkové závazky 584,7 miliardy jüanů; Geely Holding měl tržby 574,8 miliardy jüanů a celkové závazky 504,7 miliardy jüanů; Chery měl tržby 182,2 miliardy jüanů a celkové závazky 174,9 miliardy jüanů; SAIC Motor měl tržby 627,6 miliardy jüanů a celkové závazky 610,4 miliardy jüanů. Celkové závazky jednotlivých výrobců automobilů jsou obecně nižší než jejich celkové tržby.
Zejména z hlediska podílu úročených závazků: Toyota má úročené závazky přibližně 1,87 bilionu jüanů, což představuje 68 % celkových závazků; skupina Volkswagen má úročené závazky přibližně 1 bilion jüanů, což je 32 % celkových závazků; Ford má úročené závazky přibližně 1,1 bilionu jüanů, což je 66 % celkových závazků. Čím vyšší je podíl úročených závazků, tím větší je finanční tlak.
Naproti tomu přední domácí výrobci automobilů mají úročené závazky obecně relativně nízké: Geely Holding má úročené závazky 86 miliard jüanů, což je 17 % celkových závazků; Chery má úročené závazky 21,1 miliardy jüanů, což je 12 % celkových závazků (ke konci třetího čtvrtletí); Great Wall Motor má úročené závazky 16,8 miliardy jüanů, což je 12 % celkových závazků; BYD má úročené závazky přibližně 28,6 miliardy jüanů, což je pouze 5 % celkových závazků, což je jedna z nejnižších úrovní mezi předními domácími i mezinárodními výrobci automobilů.
Za třetí. Kratší platební cyklus, vstřícnější k dodavatelům
Jak se říká, jarní voda a teplo pozná kachna první; jako úzce spolupracující partneři v dodavatelském řetězci je platební cyklus vůči dodavatelům také jedním z důležitých ukazatelů odrážejících finanční situaci podniku.
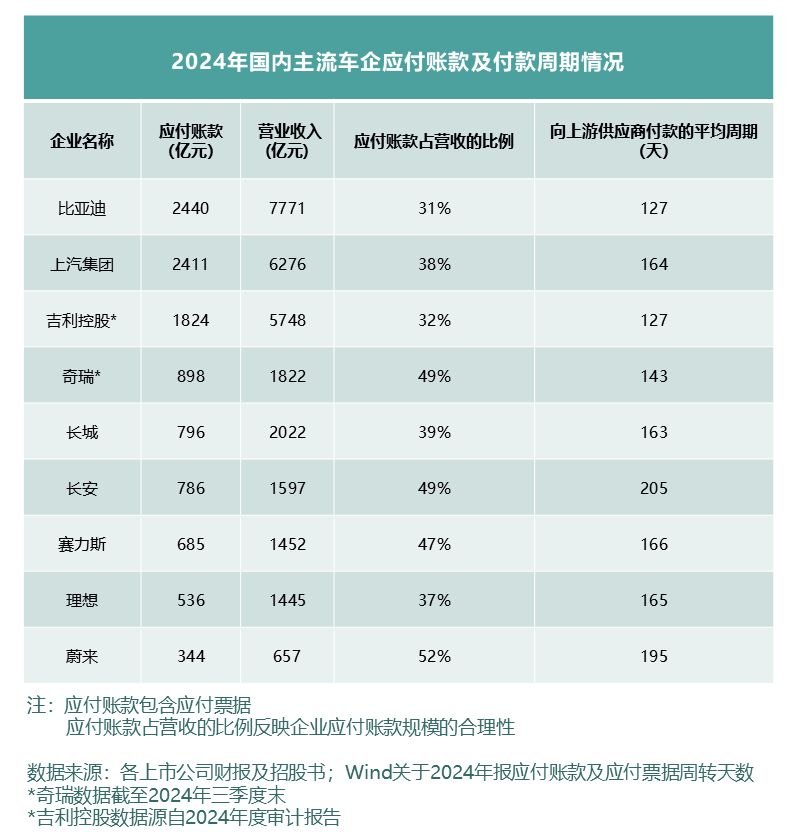
Podle údajů Wind měl BYD ke konci roku 2024 průměrný platební cyklus vůči dodavatelům 127 dní, což je spolu s Geely Holding nejkratší doba, Chery 143 dní (ke konci třetího čtvrtletí), Great Wall Motor 163 dní, Nio 195 dní a Changan více než 200 dní.
Celkově vzato tedy, ačkoli je konkurence na čínském automobilovém trhu intenzivní, celkový stav rozvoje automobilového trhu je stále zdravý a rostoucí. Prostřednictvím technologických inovací a integrace průmyslového řetězce nejenže poskytujeme kvalitní produkty, které si běžní lidé mohou dovolit, ale podniky si také dokážou udržet zdravou a rozumnou finanční situaci. Jen tak lze vytrvat; jen tak lze jít stabilně a daleko!


